
Diverzifikace textilních dodavatelských řetězců směrem od Číny již probíhá a je urychlována četnými změnami v obchodní politice USA od roku 2025. Ačkoli se zdá, že se americká cla na textil nyní stabilizovala, poměr sil mezi zeměmi vyrábějícími oděvy prochází významnými změnami. V roce 2025 zveřejnila společnost Coface studii, v níž sestavila žebříček nejkonkurenceschopnějších zemí pro textilní výrobu mimo Čínu. Tento žebříček byl nyní aktualizován tak, aby zohledňoval nejnovější americká cla.
Změny v celním rámci USA mění pořadí nejkonkurenceschopnějších zemí v odvětvích oděvů a obuvi.
Mohly by posílit postavení několika asijských a afrických dodavatelů a zároveň potvrdit, že diverzifikace směrem od Číny zůstává dlouhodobým strukturálním trendem,
konstatuje Eve Barre, odvětvový ekonom ve společnosti Coface.
Čínské vedení čelí rostoucí konkurenci
Čína zůstává největším světovým vývozcem oděvů a obuvi, její podíl na celosvětovém vývozu však nadále klesá. Tento trend je způsoben rostoucími náklady na pracovní sílu a snahou firem diverzifikovat své dodavatelské řetězce.
Aby mohla společnost Coface určit země, které mají v tomto novém prostředí nejlepší výchozí pozici, aktualizovala svůj index konkurenceschopnosti pro odvětví oděvů a obuvi, který vychází ze čtyř pilířů:
- podnikatelské prostředí
- přístup k konkurenceschopné pracovní síle,
- socociální a environmentální kritéria,
- síla ekosystému textilního průmyslu
Zahrnuta byla také složka týkající se amerických cel. Nedávné změny v americkém celním rámci totiž ve skutečnosti ovlivnily relativní konkurenceschopnost mnoha výrobců. Navzdory zrušení některých cel podléhá čínský vývoz i nadále vyšším clům než vývoz několika konkurenčních zemí. Z dlouhodobého hlediska by tento vývoj mohl přinést nové rozložení sil mezi hlavními světovými výrobními centry.
Lesotho a Madagaskar patří mezi potenciální velké vítěze
Bangladéš si udržuje první místo v žebříčku. Nejvýznamnější změnou je zlepšení konkurenceschopnosti Lesotha a Madagaskaru, které se nyní řadí mezi nejlépe hodnocené země, ačkoli v předchozím vydání žebříčku z léta 2025 ještě figurovaly.
Tento nárůst je z velké části způsoben zrušením dodatečných cel, která výrazně omezovala jejich přístup na americký trh. Své pozice posilují i další asijské země, včetně Kambodže, Pákistánu a Srí Lanky, zatímco Vietnam a Indonésie se dostaly do první dvacítky.
Nová geografie zásobování textilem
Změny v žebříčku odrážejí širší realitu: globální konkurence v textilním odvětví již není určována výhradně náklady na pracovní sílu. Přístup na trh, obchodní politika, rozsah průmyslového ekosystému a stabilita ekonomického rámce nyní hrají při rozhodování o výběru dodavatelů stejně důležitou roli.
Na pozadí narůstajících obchodních napětí a snahy o vytvoření odolnějších dodavatelských řetězců dávají společnosti stále častěji přednost zemím, které dokážou nabídnout rovnováhu mezi konkurenceschopností, průmyslovou kapacitou a přístupem k významným spotřebitelským trhům. Nedávné změny v celních sazbách USA jasně ukazují, jak rychle může změna obchodních podmínek přerozdělit konkurenční výhody mezi výrobními zeměmi.
Skóre konkurenceschopnosti oděvního a obuvnického průmyslu (z-skóre)
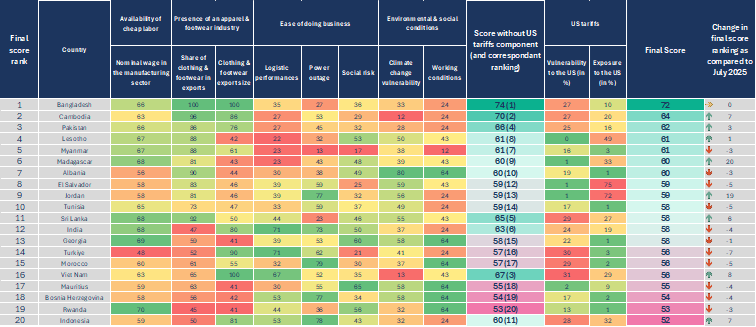
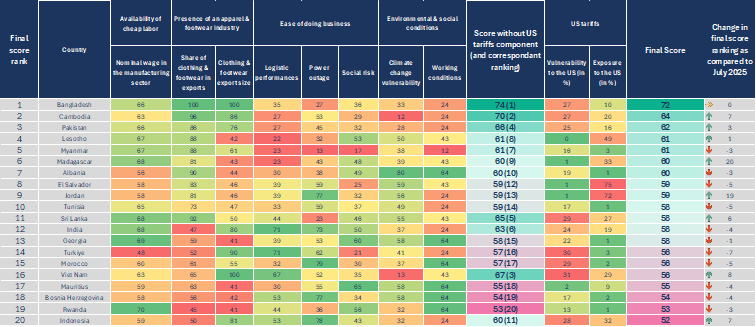
Data used for the graph in .xlsx format
> Co se změnilo za něco málo přes rok? Podívejte se znovu na naši analýzu z roku 2025 a zjistěte, jak změny v obchodní politice USA ovlivnily relativní konkurenceschopnost zemí vyrábějících oděvy.
> Prohlédněte si naši aktualizovanou textilní a oděvní studii na posouzení rizik.


